Digitale Zahlungen könnten Verluste von Händlern durch Münzverluste verhindern
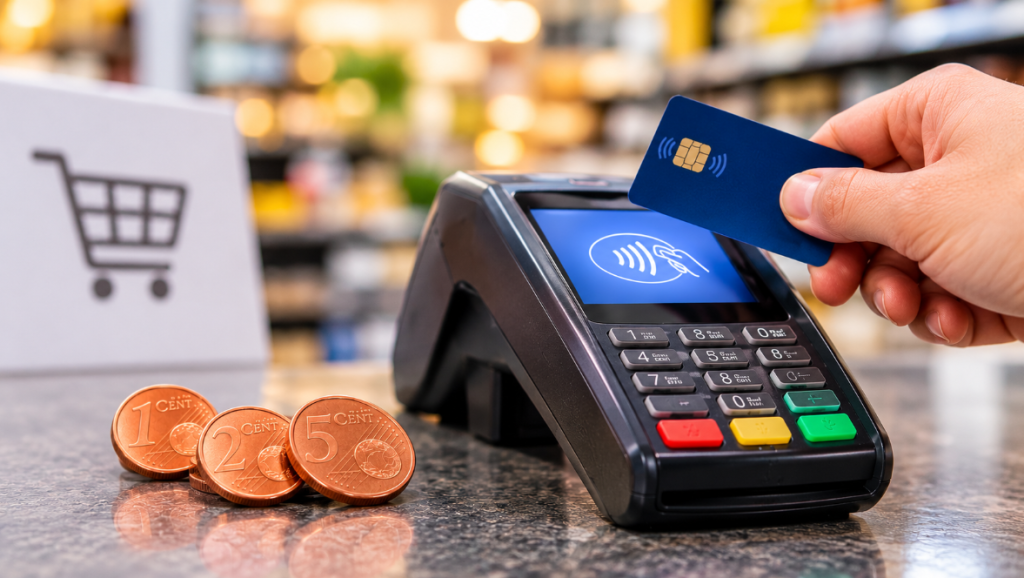
Mit POS-Systemen könnte das Problem der Stornierung von Kleingeld umgangen werden, während die Nutzung von Karten und elektronischen Zahlungen in [[K1]] zunimmt. Die Zentralbank von [[K1]] (BQK) erklärt, dass digitale Zahlungen die exakte Abrechnung ermöglichen, während die Handelskammer die Stornierung von Cent-Beträgen als Verletzung der Verbraucherrechte betrachtet.
Arben Krasniqi war am Montag einkaufen gegangen, wie üblich. In seiner Kasse betrug die Rechnung 52 Euro und 97 Cent. Doch als es zur Zahlung kam, bezahlte er 53 Euro – die fehlenden drei Cent wurden ihm nicht zurückgegeben.
Für einen so geringen Betrag sagt Arbeni, dass es sich nicht lohnt, im Supermarkt eine Diskussion anzufangen, betont aber, dass diese Praxis nicht korrekt ist, besonders wenn sie fast jedes Mal wiederholt wird.
Solche Fälle sind auch anderen Bürgern nicht unbekannt. Selbst Alma Gashi berichtet, dass sie häufig mit Situationen konfrontiert wird, in denen ihr ein oder zwei Cent nicht zurückgegeben werden. Für sie ist die beste Lösung, mit Bankkarten zu bezahlen, da der Rechnungsbetrag exakt abgegolten wird und kein Kleingeld zurückbleibt.
Anders sieht das Bedri Ahmeti, der weiterhin Bargeldzahlungen bevorzugt. Ihm erscheint die Barzahlung einfacher und praktischer für den täglichen Einkauf, unabhängig von den Fällen, in denen nicht der volle Wechselbetrag zurückgegeben wird.
Doch was für manche Bürger wie ein lächerlicher Verlust von ein, zwei oder drei Cent erscheinen mag, kann sich bei einer großen Anzahl von Transaktionen zu einer beträchtlichen Summe summieren.
Die Stornierung von Kleingeld in Supermärkten und anderen Geschäften in [[K1]] wirft Fragen zum Respekt gegenüber den Verbraucherrechten und zur Verantwortung der Wirtschaftsbetreiber auf. Gleichzeitig wird die Ausweitung elektronischer Zahlungen als eine Möglichkeit gesehen, dieses Problem zu umgehen.
Laut Daten der Zentralbank von [[K1]] sind die Kartenzahlungen in der Periode Januar-September 2026 um etwa 37 Prozent gestiegen, verglichen mit derselben Periode des Vorjahres. Online-Zahlungen verzeichneten einen Anstieg von rund 32 Prozent.
Doch wie viel verlieren die Bürger tatsächlich durch die nicht zurückgegebenen Cent? Handelt es sich bei dieser Praxis um eine Verletzung der Verbraucherrechte, und sind POS-Zahlungen die beste Lösung, um dies zu vermeiden?
Stornierung von Kleingeld: Gewinn für Unternehmen auf Kosten der Verbraucher
Der Geschäftsführer der Handelskammer und Industrie von [[K1]] (DHTIK), Kushtrim Ahmeti, erklärt gegenüber ORAinfo, dass die Stornierung von Kleingeld – ob ein, zwei oder fünf Cent – eine Verletzung der Verbraucherrechte darstellt, wie auch im Verbraucherschutzgesetz festgelegt.
Laut ihm ist diese Praxis in einigen Handelssektoren nach wie vor üblich, auch wenn es in größeren Supermärkten durch öffentlichen Druck zu einigen Verbesserungen gekommen ist.
Ahmeti betont, dass die anhaltende Stornierung von Kleingeld finanzielle Vorteile für die Wirtschaftsbetreiber schaffen kann.
„Wenn einem Verbraucher bei einer Transaktion ein kleiner Betrag nicht zurückgegeben wird, mag das unbedeutend erscheinen, aber wenn dies hunderte oder tausende Male am Tag passiert, kann sich das am Ende zu beträchtlichen Summen summieren“, sagt er.
Dennoch verfügt die DHTIK nicht über eine genaue Schätzung, wie hoch diese Gewinne sein könnten.
Auch der Gründer der Nichtregierungsorganisation „Konsumatori“, Selatin Kaçaniku, betrachtet dieses Phänomen als besorgniserregend und als Verletzung der Rechte und der Würde der Bürger.
Er fordert die Verbraucher auf, die vollständige Rückgabe des Kleingelds zu verlangen, unabhängig von dessen Wert.
„Verbraucher müssen darauf bestehen, dass ihnen jeder Cent zurückgegeben wird“, sagt Kaçaniku gegenüber ORAinfo.
Laut ihm würden Kartenzahlungen dazu beitragen, dieses Problem zu vermeiden, auch wenn nicht alle Verbraucher diese bevorzugen. Kaçaniku erwähnt zudem Bedenken hinsichtlich der Cyber-Sicherheit und negative Erfahrungen, die einige Bürger mit Bankkarten gemacht haben könnten.
Elektronische Zahlungen: Lösung, um keinen Cent zu verlieren
Die Zentralbank von [[K1]] schätzt, dass eine breitere Nutzung elektronischer Zahlungen dazu beitragen könnte, Probleme bei Bargeldzahlungen zu eliminieren.
„Digitale Zahlungen ermöglichen die exakte Übertragung des Rechnungsbetrags, unabhängig von dessen Höhe, und vermeiden so die Notwendigkeit, physisches Münzgeld zurückzugeben, was die Fälle reduziert, in denen Verbrauchern nicht der volle Wechselbetrag ausgehändigt wird“, heißt es in der Antwort der BQK an ORAinfo.
Laut dieser Institution wird die neue Zahlungsinfrastruktur auch direkte Überweisungen von Konto zu Konto in Echtzeit und zu geringen Kosten ermöglichen, wodurch die Transparenz der Transaktionen erhöht wird.
Zunahme der Kartenzahlungen und Ausweitung des POS-Netzwerks
Trotz der Herausforderungen zeigen die Daten der Zentralbank von [[K1]], dass die Nutzung elektronischer Zahlungsmittel zunimmt.
Laut dem Jahresbericht der Abteilung für Zahlungssysteme der BQK gab es im Jahr 2025 insgesamt 30.259 POS-Terminals in [[K1]], verglichen mit 20.882 im Jahr 2024. Das entspricht einem Anstieg von etwa 45 Prozent innerhalb eines Jahres.
Im selben Jahr waren in [[K1]] 1.546.633 Debitkarten und 218.232 Kreditkarten aktiv.
Auch elektronische Bankdienstleistungen haben zugenommen. Die Anzahl der E-Banking-Konten stieg auf 1.225.962 im Jahr 2025, verglichen mit 411.346 im Jahr 2020.
Der Trend der Zunahme setzte sich auch im Jahr 2026 fort.
In ihrer Antwort an ORAinfo teilte die BQK mit, dass die Kartenzahlungen in der Periode Januar-September 2026 im Vergleich zur gleichen Periode des Vorjahres um etwa 37 Prozent gestiegen sind, während Online-Zahlungen um rund 32 Prozent zunahmen.
Laut BQK spiegelt dieser Anstieg das gestiegene Vertrauen der Bürger in digitale Dienstleistungen, die Ausweitung der Akzeptanz elektronischer Zahlungen durch Unternehmen sowie Investitionen in die Modernisierung der Finanzinfrastruktur wider.
BQK strebt Ausweitung elektronischer Zahlungen auch in kleinen Unternehmen an
Neben der Zunahme der Kartennutzung erklärt die BQK, dass eine ihrer Prioritäten die Ausweitung der Akzeptanz elektronischer Zahlungen auch in kleinen und Mikrounternehmen ist.
Im Rahmen der Strategie der BQK für 2024-2028 ist eines der Hauptziele die Modernisierung der Finanzmarktinfrastruktur und die Förderung der Nutzung elektronischer Zahlungen.
Eines der wichtigsten Projekte ist das **Schnellzahlungssystem TIPS-K**, das rund um die Uhr, sieben Tage die Woche, sofortige Zahlungen ermöglichen soll.
Über dieses System sollen zudem Zahlungen per Mobiltelefon, QR-Codes und Identifikatoren wie Telefonnummern ermöglicht werden.
Die **Zentralbank des Kosovo (BQK)** betont, dass diese Lösungen die Kosten für die Annahme von Zahlungen senken und die Einbindung kleiner Unternehmen in die digitale Wirtschaft erleichtern könnten.
Dennoch haben Unternehmen aktuell keine allgemeine gesetzliche Verpflichtung, Kartenzahlungen oder andere elektronische Zahlungsmethoden anzubieten.
Laut BQK bleibt die Entscheidung für die Ausstattung mit **POS-Terminals** den Unternehmen selbst überlassen, außer in Fällen, in denen gesetzliche Beschränkungen für Barzahlungen gelten.
Unternehmen fordern niedrigere POS-Gebühren
Auf der anderen Seite unterstützt die **Kosovarische Unternehmerallianz (AKB)** die Ausweitung elektronischer Zahlungen, sieht aber, dass dieser Prozess mit tragbaren Bedingungen für die Unternehmen einhergehen muss.
Der Vorsitzende der AKB, **Agim Shahini**, sagte gegenüber **ORAinfo**, dass Bankgebühren weiterhin ein Hindernis darstellen – insbesondere für kleine Unternehmen.
Nach seiner Einschätzung sollte die Verpflichtung zur Ausstattung mit POS-Terminals mit niedrigeren Gebühren, modernen Alternativen und finanzieller Unterstützung für kleine Unternehmen einhergehen.
Shahini bewertet, dass das Nicht-Rückgeben von Wechselgeld die Rechte der Verbraucher und das Vertrauen in den Markt untergräbt, während digitale Zahlungen dieses Problem verringern könnten.
Er fordert von Institutionen und Banken die Senkung der Bankgebühren, die Entwicklung flexiblerer Alternativen sowie einen schrittweisen Digitalisierungsplan in Absprache mit den Unternehmen.
Auch die **Verbraucherschutzorganisation DHTIK** hat von der BQK mehr Engagement bei der Versorgung des Marktes mit **Münzgeld** gefordert, da Unternehmen laut ihren Angaben in der Vergangenheit Schwierigkeiten hatten, dieses von den Geschäftsbanken zu beziehen.
MINTI geht nicht auf Strafen und Verbraucherbeschwerden ein
Um ein vollständigeres Bild über die Kontrolle dieser Praxis und die Maßnahmen zur Verbraucherschutz zu erhalten, wurden auch dem **Ministerium für Industrie, Unternehmen und Handel (MINTI)** Fragen gestellt.
Das Ministerium wurde gefragt, wie viele Strafen der **Zentrale Marktaufsichtsinspektorat** gegen Märkte und Unternehmen wegen des Nicht-Rückgebens von Wechselgeld, einschließlich 1-, 2- und 5-Cent-Münzen, verhängt hat, sowie wie viele Beschwerden von Bürgern zu diesem Problem im Jahr 2026 eingereicht wurden.
Zudem wurde das Ministerium nach konkreten Plänen gefragt, die den Verbraucherschutz mit der Digitalisierung von Zahlungen verbinden, sowie nach der Auswirkung, die die Ausweitung elektronischer Zahlungen auf die Verringerung der Schattenwirtschaft im Kosovo haben könnte.
Bis zur Veröffentlichung dieser Untersuchung hat das MINTI jedoch auf die gestellten Fragen nicht geantwortet.
Daher bleibt unklar, wie viele solche Fälle vom Marktinspektorat dokumentiert wurden, welche disziplinarischen Maßnahmen gegen Unternehmen ergriffen wurden und welche konkreten Schritte geplant sind, um diese Praxis zu verhindern.
Unterdessen hat die **Steuerverwaltung des Kosovo** mitgeteilt, dass Daten zu diesen Fragen aus den Steuerarchiven stammen. **Valentina Bytyqi-Sefa**, Leiterin der Medienkommunikationsabteilung der Steuerverwaltung, betonte gegenüber **ORAinfo**, dass die Institution keine rechtliche Kompetenz oder Möglichkeit habe, Fälle weiter zu bearbeiten, in denen nicht zurückgegebene Beträge den Verbrauchern nicht erstattet werden.
DHTIK hingegen sieht die Hauptverantwortung für die Einhaltung der Verbraucherrechte bei den Wirtschaftsbeteiligten, während die Aufsichtsbehörden die Einhaltung der Gesetze überwachen und auf Verstöße reagieren müssen.
Wie viel kann ein Bürger durch nicht zurückgegebene Cent verlieren?
Auch wenn es keine offizielle Statistik zu den Verlusten der Verbraucher durch nicht zurückgegebene Münzen gibt, lässt sich die Auswirkung anhand der Häufigkeit dieser Fälle abschätzen.
Beispielsweise summieren sich zwei nicht zurückgegebene Cent pro Tag für ein Jahr auf **7,30 Euro**. Wenn sich eine solche Situation täglich bei 1.000 Verbrauchern wiederholt, würde der Gesamtbetrag auf **7.300 Euro pro Jahr** anwachsen.
Dies ist nur eine mathematische Illustration und keine Bewertung der realen Verluste im Kosovo.
Während POS-Zahlungen dieses Problem vermeiden können, bleibt die Einhaltung der Verbraucherrechte und die vollständige Rückgabe des Wechselgelds die Verantwortung der Unternehmen – unabhängig von der Zahlungsmethode.
Letztlich könnte die Digitalisierung eine der Lösungen für genauere, transparentere und praktikablere Zahlungen sein, doch der Verbraucherschutz erfordert auch eine stärkere Kontrolle und die Einhaltung der Regeln durch alle Wirtschaftsbeteiligten. /ORAinfo/
Quelle der Nachricht: orainfo.net
Hinweis: Dieser Artikel wurde von der Plattform **Kosova.Today** für Informationszwecke bearbeitet.